고정 헤더 영역
상세 컨텐츠
본문
728x90
반응형
그럼 잠을 잘 때 돈이 얼마나 벌려야 할까?
잠을 잘 때도 돈이 벌리는 방법에 앞서, Passive든 Portfolio든 뭐가 되었든 간에 노동으로 터 해방될 규모의 소득이 만들어지는 것이 중요하다. 또한 그 정도 액수를 달성했을 때 이미 죽을 때가 되어 있으면 안 되겠다. 얼마가 모이면 반드시 생판 놀겠다는 생각은 아니지만 다만 하고 싶은 일을 즐겁게 하면서 돈이 얼마 벌리든 개의치 않을 정도의 대인배는 되어야 겠다. 그러기에 충분한 액수가 얼마일까? 또 그때는 현실적으로 언제쯤이 적당 할 까?
나는 '자녀가 대학에 진학할 즈음'이 적당 할 것 같아 대략 만 50세로 정했다. 편의상 앞으로 15년 남은 것으로 한다. 그럼 만 51세일 텐데? 은퇴 시점부터는 더 이상 일하지 않아도 지금의 지출을 지탱할 만큼은 현금 흐름이 있어야겠다.
이 중동의 물가"만" 비싼 도시에서, 우리 가족 사람 셋 + 개 한 마리의 연간 지출은 약 5천만 원. 생활비와 각종 공과금으로 2만 4천 달러, 월세 1만 2천 달러, 교육비로 5천 달러 정도 나가는데 지금은 프리스쿨(어린이집)이니 취학 연령이 되면 대략 1만 달러 정도로 늘어날 것이다. 의료 보험은 회사에서 제공하고 자동차 보험료로 1천 달러 남짓 나간다. 훗날 아이가 독립하면 교육비와 식비는 줄어들겠지만 나이가 드는 만큼 의료비도 늘어날 것이고, 아내와 여행도 다니고 취미 활동도 하는데 더 쓰게 되지 싶어 따로 빼지는 않았다. 연간 지출 48,000 달러, 딱히 뭘 아끼지는 않지만 그렇다고 사치를 부리지도 않는데 월평균 4천 달러를 쓰고 있다.
그렇다면 지금의 4천 달러, 측 440만 원은 15년 뒤에는 얼마의 가치일까? 하도 돈을 찍어내니 유의미한 비교가 될지 조금 의문이 들긴 하지만, 통계청에서 15년 전과 지금의 소비자 물가지수를 비교해 대입해 보았다. 우리나라 물가는 지난 15년 동안 1.34배 올랐고 앞으로도 동등 수준으로 인플레이션이 계속되면 440만 원이 590만 원이 된다. 즉 연간 7천100만 원 정도는 현금이 흘러야 노동으로부터의 탈출, 그 위대한 탈출을 할 수 있을 것 같다.
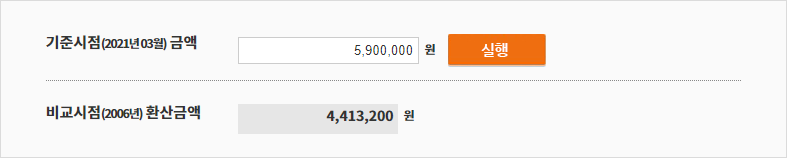
kostat.go.kr/incomeNcpi/cpi/cpi_ep/2/index.action?bmode=pay
화폐가치 계산|소비자물가지수
kostat.go.kr
이런저런 걱정 안 하고 꾸준히 매달 590만 원이 흘러들어오는 방법으로 당장은 고배당주 투자밖에 떠오르지 않는다.
고배당주는 많지만 회사가 파산하여 자산이 공중분해될 위험이 거의 없으면서, 수십 년 간 꾸준히 이익을 내 주주에게 환원하는 배당성향이 높은 기업, 대체로 부동산 투자신탁(REITs) 밖에 없는 것 같은데 이런 기업들의 배당 수익률은 대개 4~5%가 상한선인 것 같다. 그래도 세입자 응대하고 건물 관리하는 등의 노동을 배제할 수 있고, 직접 부동산 사업을 하기에는 해외에서 너무 오래 살아 양도 차익을 발생시킬 수 있는 건물을 볼 안목도 미흡할 것 같아 여전히 REITs가 매력적이다.
미국 기준으로 배당소득세 15%를 제하면 4%가 조금 못 될 텐데, 이 배당률로 연간 7,100만 원의 배당금을 받으려면 18억 7천만 원, 약 180만 달러 어치를 보유해야 하니, 결론은 15년 내 180만 달러를 모으면 된다. 위의 생활비에 가끔 다니는 여행 경비도 빼고 뺄 거 다 빼면 언제 모으냐 보수적으로 매년 2만 달러 정도씩 모은다 치면 90년, 이걸 2% 복리로 적금 부으면 51년이 걸린다. 다시 태어나야 할 것 같다. 15년 내 모으려면 20% 복리가 필요하다.
그래서 15년 내 180만 달러, 여기에 주식으로 연평균 20% 수익률을 올린다는 세부 목표도 덧붙였다. 버핏 옹의 지난 50여 년간 연평균 수익률이 22%라고 한다. 하지만 버핏 옹께서는 "100만 달러 정도를 운용한다면 연간 50% Return 정도는 쉬운 정도가 아니라 Guarantee" 할 수 있다고 하셨다.
그러니까 나도 열심히 공부하면 15년 동안 매년 20% 정도는 할 수 있다! 그렇게 2021년 1월 인생 첫 주식 투자로 고점에서 밀어 넣은 3천만 원은 첫 두 달 만에 -7%가 증발하고 3월에 조금 상승하여 분기말 기준 5% 손실을 기록했다.
다음 포스팅은 기괴 했던 두 달 간의 뇌동매매다.
728x90
반응형
'RETIRE in 50s' 카테고리의 다른 글
| #9 보잉: 추가 매수 고민 (0) | 2021.09.09 |
|---|---|
| #8 보잉: 주가 하락 원인 (0) | 2021.09.09 |
| #7 보잉 (뇌동매매 ft.) (0) | 2021.09.09 |
| #2 POST PANDEMIC (0) | 2021.05.11 |
| #0 PROLOGUE (0) | 2021.05.10 |


